- ホーム
- 株式投資関連のコラム
- 初心者向け
- ソーシャルレンディングは危ない?大損する?おすすめしない理由を解説
5年~10年しばらく使わないまとまったお金はどうするべき?貯蓄・運用どちらが良いか投資初心者に向けて解説
 担当:にしけい
最終更新日:2026年8月31日
5年~10年程度使わないまとまったお金ができたとき、貯蓄と投資のどちらに回すべきか迷いますよね。結論としては、投資信託の積み立て投資に回すのがおすすめです。ただし、リスクを可能な限り抑えたい方は、貯蓄(銀行預金)に回すと良いでしょう。
このコラムでは、しばらく使わないまとまったお金の運用方法と、おすすめの投資先や銀行を紹介します。投資初心者でもわかりやすく整理しているので、ぜひ最後まで読んでくださいね。
5年~10年しばらく使わないまとまったお金はどうするべき?
繰り返しになりますが、5年~10年しばらく使わないまとまったお金は、投資信託の積み立て投資に回すのがおすすめです。ただし、投資信託には元本割れリスクが伴うので、可能な限りリスクを抑えたい方は銀行預金を選びましょう。
なぜこのような結論になるのか、理由を説明しますね。
基本的には投資信託で運用
しばらく使わないことがほぼ確定しているお金であれば、急きょ取り崩す必要が生じる可能性は低いと考えられます。それであれば、少しでもお金を増やせるように、投資信託の積み立て投資に挑戦すると良いでしょう。
おすすめの投資先は「eMAXIS Slim 全世界株式[オール・カントリー](グループサイト やさしい投資信託のはじめ方)」となります。「オルカン」の愛称で親しまれており、文字どおり特定の国ではなく世界中すべての国に投資できるので、迷ったらおすすめの1本です。
<オルカンの投資国・地域の構成比率>
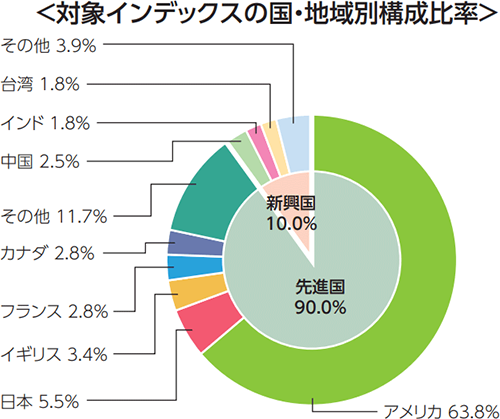
このほかにも、米国の株価指数であるS&P500や日本の株価指数である日経平均株価に連動する投資信託があります。これらの投資信託は「インデックス型」と呼ばれており、投資初心者でも手を出しやすい商品です。米国や日本など、特定の国を選んで投資したい方におすすめの投資信託となります。
ここまでに紹介したインデックス型の投資信託は、新NISA[ニーサ]に対応したものです。運用で得た利益が非課税になるメリットがあるので、制度を有効活用してかしこく資産形成しましょう。新NISA対応のインデックス型投資信託を以下の表にまとめました。選ぶ際の参考にしてください。
| 投資信託名 | 国 |
|---|---|
| eMAXIS Slim 全世界株式(オール・カントリー) | 全世界 |
| eMAXIS Slim 米国株式(S&P500) | 米国 |
| eMAXIS Slim 先進国株式インデックス | 海外先進国 |
| eMAXIS Slim 国内株式(TOPIX) | 日本 |
| eMAXIS Slim 国内株式(日経平均) | 日本 |
NISAとよく似た制度に「iDeCo(イデコ)」があります。日本語では「個人型確定拠出年金」と呼ばれ、公的年金とは別枠で自分のための年金を作る制度です。こちらも投資信託の積み立て投資に対応しているのですが、あくまで年金なので、原則60歳まで引き出せません。5~10年後に使う可能性がある資金は、iDeCoではなく途中で現金化できるNISAで運用しましょう。
当サイトとグループサイトでは、新NISAの制度やおすすめの投資信託を初心者向けにわかりやすく紹介しています。関連記事として以下の記事があるので、もう少し詳しく知りたい方はぜひご覧ください。
関連記事
- eMAXIS Slim 全世界株式(オール・カントリー)の評価と利回り【オルカン】
(グループサイト「やさしい投資信託のはじめ方」にリンクします) - 新NISA(ニーサ)とは?どこの証券会社の口座で始めるのがおすすめか、わかりやすく解説(2026年版)
- iDeCo(イデコ)とは?
毎月一定額ずつ投資する
投資先が決まったら、元手資金を小分けにして毎月一定額ずつ投資していきます。例えば100万円の余剰資金がある場合、毎月4万円を2年ほどかけてゆっくりと積み立て投資していくのです。この方法は「ドルコスト平均法」と呼ばれており、一括投資した場合よりも資産を増やせる可能性が高くなります。
ドルコスト平均法については、詳しくは以下のページで解説しています。ぜひご覧ください。
アクティブ型の投資信託もおすすめ
もう少しリスクを取っても良いと考えている方は、インデックス型よりも高いリターンが見込めるアクティブ型の投資信託に投資するのもおすすめです。
アクティブ型の投資信託は、資産を運用してくれるファンドマネージャーの考え方が色濃く反映されます。投資先や考え方に納得・共感できるかが選ぶポイントになるので、アクティブ型投資信託の公式ホームページを見ながら検討してみてください。
| 投資信託名 | 投資対象 | 運用方針 | 新NISA つみたて枠 |
|---|---|---|---|
| 農林中金-農林中金<パートナーズ> 長期厳選投資 おおぶね |
米国株式 | 「構造的に強靭な企業」に 長期厳選投資 |
 |
| ひふみ投信 | 国内株式 | 守りながらふやす | |
| コモンズ-コモンズ30ファンド | 国内株式 | 世界の成長を取り込める 国内大型グロース株30銘柄程度に 集中投資 |
|
| アライアンス・バーンスタイン 米国成長株投信Bコース為替ヘッジなし |
米国株式 | 持続可能な成長企業への厳選投資 |  |
| なかの日本成長ファンド | 国内株式 | 長期的な利益成長が見込める 企業を厳選し長期保有 |
|
なお、アクティブ型の投資信託は、すべてが新NISAでの積み立て投資に対応しているわけではありません。投資を考えている投資信託が積み立て投資に対応しているかどうかは、証券会社や運用会社に確認してください。
このほかにも、アクティブ型の投資信託に投資する場合に知っておいていただきたいことがあります。詳しくは「アクティブファンドとは?(グループサイト やさしい投資信託のはじめ方)をご覧ください。
関連記事
- アクティブファンドとは?(グループサイト「やさしい投資信託のはじめ方」にリンクします)
リスクを取って個別株式への投資も選択肢のひとつ
さらにリスクを取ってチャレンジしたい方は、個別株式への投資もおすすめです。この場合、下記3つの観点で投資先を選ぶと良いでしょう。
高配当株や優待株であれば、配当金や株主優待をもらいながら資産形成が可能です。このような銘柄は、配当金や株主優待目当てで投資する方も多く、株価が安定しているメリットもあります。
ご自身が使ったことがあるモノ・サービスを提供する企業の株に投資するのもおもしろいでしょう。株式投資を通じて、企業や経済の知識を深めることもできるので、社会人として成長したい方も挑戦する価値があります。
個別株式への投資に慣れてきて、本格的に株式投資の勉強がしたいと思ったら、当サイトに戻って来て勉強してくださいね。
なお、リスクを取った投資手法として先物やFX(外国為替証拠金取引)、ビットコインをはじめとする暗号通貨への投資もあります。これらは個別株式よりもリスクが高くなるので、投資初心者にはおすすめしません。投資信託よりもリスクを取るなら、高配当株や優待株への投資にチャレンジするのがおすすめです。
リスクを抑えたい場合は貯蓄
投資信託や個別株式は、元本保証がありません。最も低リスクのインデックス型投資信託であっても、株式市場全体が下落しているときには元本割れしてしまいます。リスクを可能な限り抑えたい方は、投資ではなく貯蓄(銀行預金)を選ぶと良いでしょう。
2026年8月現在、メガバンクの普通預金金利は年率0.40%です。以前は年率0.02%でしたが、日本銀行(日銀)が金利を引き上げたことによって、普通預金金利も上昇しました。
少しでもお金を増やすためにおすすめしたいのは、銀行の優遇金利を活用する方法です。銀行によっては、条件を満たすと銀行金利が年率0.40%から年率0.55%に上がります。
優遇金利でおすすめの銀行は、SBI新生銀行とauじぶん銀行です。これらの銀行で優遇金利を受けるための条件について、次のセクションで詳しく説明します。
SBI新生銀行とauじぶん銀行の優遇金利比較
SBI新生銀行とauじぶん銀行は、どちらも証券口座と銀行口座を連携することで、普通預金をお得に使えます。ただし、金利の高さと条件のわかりやすさには違いがあります。
SBI新生銀行では、SBI証券と連携する「SBIハイパー預金」を利用すると、金利は年率0.55%です。一方、auじぶん銀行は、au PAYやクレジットカード、証券口座などを連携する「まとめて金利優遇」の条件を満たすと、年率0.61%まで引き上げられます。
| SBI新生銀行 | auじぶん銀行 | |
|---|---|---|
| 円普通預金金利 (優遇金利) |
0.55% | 0.75% |
| 優遇金利の条件 | ・SBI証券に口座開設 ・SBI新生銀行に口座開設 ・SBIハイパー預金に申込 |
・au PAY アプリとの連携 ・au PAY カード利用代金の引き落とし ・対象の証券会社との連携 ・対象のau料金プランへの加入など |
金利だけを比べるとauじぶん銀行のほうが高くなりますが、優遇金利を受けるには複数の条件を満たす必要があります。一方、SBI新生銀行は、SBI証券とSBI新生銀行の口座を用意し、SBIハイパー預金を申し込めば年率0.55%の金利が適用されます。
そのため、「少しでも高い普通預金金利を狙いたい」という方はauじぶん銀行、「SBI証券で投資しながら、待機資金にも金利を付けたい」という方はSBI新生銀行が向いています。特にSBI証券をメインで使う予定なら、銀行と証券をまとめて管理できるSBIハイパー預金は便利です。
SBIハイパー預金とは
SBIハイパー預金は、SBI新生銀行の預金とSBI証券を自動で連携できるサービスです。預けているお金には年率0.55%の金利が付きながら、その残高がSBI証券の買付余力にも自動的に反映されます。
SBIハイパー預金を利用するメリット
- 預けているお金に年率0.55%の金利が付く
- 預金残高がSBI証券の買付余力に自動反映される
- 株や投資信託の売買に合わせて資金が自動で移動する
それぞれのメリットについて、かんたんに説明します。
①預けているお金に年率0.55%の金利が付く
SBIハイパー預金の金利は、年率0.55%です。株や投資信託を買うまでの待機資金にも金利が付くので、SBI証券を利用する方にとって使い勝手の良い預金です。
例えば、100万円を1年間預けた場合、受け取れる利息は税引前で5,500円です。株や投資信託を買う予定のお金を証券口座に置いたままにするのではなく、投資するまでは預金として金利を受け取り、必要になったらそのまま投資に使えるのが大きな魅力です。
②預金残高がSBI証券の買付余力に自動反映される
SBIハイパー預金に預けているお金は、SBI証券の買付余力に自動的に反映されます。
そのため、株や投資信託を買うたびに、SBI新生銀行からSBI証券へお金を移す必要はありません。SBIハイパー預金にお金を置いておけば、金利を受け取りながら、投資したいタイミングですぐに買付資金として使えます。
「銀行に置いておくと投資するときの入金が面倒、証券口座に置いておくと金利が付かない」という悩みを解消できるのが、SBIハイパー預金の大きなメリットです。
③株や投資信託の売買に合わせて資金が自動で移動する
SBIハイパー預金では、SBI証券で株や投資信託を購入すると、必要な資金が自動的に買付代金へ充てられます。反対に、SBI証券で使っていない資金はSBIハイパー預金へ自動的に振り替えられます。
「投資するまでは銀行で金利を受け取り、投資するときはそのままSBI証券で使う」という流れを自動化できるので、SBI証券をメインで使っている方には相性の良いサービスです。
まとめ
5年~10年しばらく使わないまとまったお金ができた場合、投資信託の積み立て投資で運用するのがおすすめです。ただし、投資信託には元本割れリスクがあるので、可能な限りリスクを減らしたい方は貯蓄に回しましょう。
貯蓄の場合は、優遇金利が設定されているSBI新生銀行の利用がおすすめです。「SBIハイパー預金」の申込をするだけで預金金利が0.45%になるので、ぜひ有効活用してくださいね。
この記事を見た人は、こちらも読んでいます